
Предварительное одобрение ипотечного кредита может помочь вам купить дом, который вы можете себе позволить, и даст вам преимущество перед другими покупателями, когда вы найдете дом своей мечты.
Покупка дома, особенно первого дома, - захватывающий и ошеломляющий процесс. Когда большинство покупателей впервые начинают изучать дома на рынке, стоимость домов может показаться притворной цифрой - для большинства людей их дом - самая дорогая покупка, которую они когда-либо совершали. В какой-то момент во время поиска подходящего места агент по недвижимости спросит вас, сколько вы можете позволить себе потратить, что поднимает важный вопрос: как именно вы вычисляете, сколько банк ссудит вам на покупку квартиры? дом?
Есть несколько способов сделать этот расчет - некоторые очень сложные, некоторые расплывчатые и обобщенные. Один из самых простых и надежных способов определить размер ипотечного кредита, на который вы имеете право, - это просто спросить потенциальных кредиторов. Имея опыт в оценке финансового состояния своих клиентов, банки и ипотечные кредиторы могут внимательно изучить ваш доход, долг и кредитную историю и сообщить вам максимальную сумму, которую, по их мнению, вы можете позволить себе занять. Этот процесс называется предварительным одобрением или предварительной квалификацией. Обращение к кредитору за этой информацией не обязывает вас брать кредит в этом учреждении; напротив, рекомендуется выполнить этот процесс для нескольких кредиторов, чтобы вы могли выбрать лучший ипотечный продукт и лучшую процентную ставку, которую вы можете найти. Предварительное одобрение или предварительная квалификация также могут помочь вам в переговорах, когда вы найдете подходящий дом, потому что покупатель с документом на руках, подтверждающим, что кредитор готов предоставить ипотечный кредит, находится в гораздо более сильном положении, чем покупатель, который этого не сделал. т еще применяется.
Предварительное одобрение и предварительная квалификация
И предварительное одобрение, и предварительная квалификация дадут вам представление о том, сколько вы можете позволить себе потратить на дом, а наличие письма от кредитора придаст вашим предложениям о домах немного больше доверия по сравнению с те, у кого их нет.
Потенциальный покупатель получает предварительное одобрение на ипотеку, если он представил подтверждение занятости и дохода и дал разрешение на полную проверку кредитоспособности. Предварительное одобрение дается, когда кредитор определяет, что потенциальный покупатель является хорошим кандидатом и, вероятно, ему будет предоставлен кредит на предварительно одобренную сумму. Кредитор проверил покупателя и нашел, что они представляют собой хороший риск, и поэтому готов поддержать их. Письма о предварительном одобрении имеют большой вес в мире недвижимости, потому что продавцы знают, что кредитор уже изучил финансовую историю этого покупателя и не обнаружил проблем.
Предварительная квалификация аналогична предварительному одобрению, но основана исключительно на информации, предоставленной потенциальным покупателем, которая может быть менее точной. Чтобы пройти предварительную квалификацию для получения ипотечного кредита, вы должны будете заполнить формы с указанием вашего дохода, долгов и предполагаемого кредитного рейтинга, но вам не нужно будет проходить проверку кредитоспособности или предоставлять документацию любой предоставленной вами информации. В результате появляется больше возможностей для маневра в отношении процентной ставки, а поскольку кредитор не сможет фактически запустить проверку кредитоспособности и заявку на получение кредита, вполне возможно, что программы и стимулы могут исчезнуть до того, как официальная проверка кредитоспособности и заявка будут запущены.. Предварительная квалификация поможет вам получить представление о том, сколько вы можете себе позволить, но она не будет иметь такого большого влияния на продавца, если вы сделаете предложение.
Зачем получать предварительное одобрение?
Когда вы найдете дом, который хотите сделать предложением о покупке, вы захотите, не теряя времени, получить свое предложение. Но это может означать решение на лету, сколько вы можете купить действительно позволить себе, что может привести к переплате или поставить себя в неудобное положение, когда вы не сможете договориться, если вас попросят немного больше, чем вы предложили. Предварительное одобрение означает, что по крайней мере один банк изучил ваши финансы, проверил ваш кредит и обнаружил, что может ссудить вам определенную сумму денег, которая вместе с вашими сбережениями должна дать вам очень точное представление о максимальной сумме, которую вы можете потратить. Затем вы можете приспособиться и узнать, сколько вы можете позволить себе предложить довольно быстро. Это может помочь вам получить свое предложение раньше других, и ваше предложение, подкрепленное предварительным одобрением, будет серьезно воспринято продавцами.
Кроме того, получение предварительного одобрения позволяет вам выбирать варианты. Позвонить кредиторам, чтобы узнать об их ставках, - это хороший способ получить представление о том, какие кредиторы обычно имеют более высокие или более низкие ставки, но фактические ставки тесно связаны с вашим кредитом и отношением долга к доходу, поэтому до тех пор, пока вы не предоставите эту информацию и кредитор использовал ваш кредит, они угадывают, какой в конечном итоге будет ваша ставка. Если вы подадите заявку на предварительное одобрение в три или четыре банка, вы получите точные ставки и оценки вашего максимального кредита, поэтому вы сможете выбрать лучшего кредитора для вашего фактического кредита и с уверенностью разместить предложение.
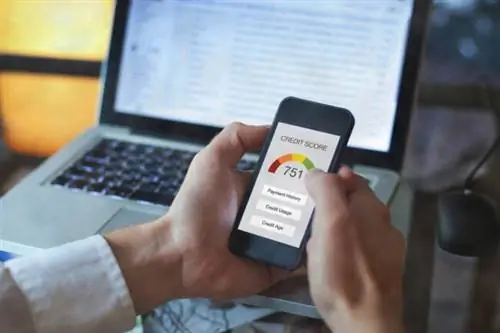
ШАГ 1. Проверьте свой кредитный рейтинг
Многое из того, что нужно знать вашему кредитору, чтобы предложить вам предварительное одобрение, можно найти в проверке кредитоспособности. Поэтому важно, чтобы вы знали, что находится в вашем кредитном отчете, прежде чем пригласить кредитора посмотреть, и в идеале вы должны сделать это задолго до того, как планируете покупку, чтобы у вас было время, чтобы исправить свой счет, если это необходимо. Ваш кредитный отчет показывает длину вашей кредитной истории, поэтому, если вы пытаетесь очистить свою историю перед покупкой дома, рекомендуется оставить открытыми давние счета. В отчете будут показаны последние 7 лет ваших кредитных счетов, включая первоначальную и максимальную сумму кредита в каждой учетной записи, сумму кредита, которую вы использовали, а также историю своевременных, просроченных или пропущенных платежей. Он также будет включать вашу историю адресов, историю работы и любые залоговые права, банкротства или дефолтные счета.
Поскольку система отчетов не идеальна, вам нужно проверить наличие ошибок или неточных отчетов. Отметьте все, что вы не считаете правильным, и обжалуйте этот пункт в бюро кредитных историй, предоставив необходимые документы. Затем проверьте сам кредитный рейтинг, математический расчет, который сочетает в себе вашу кредитную историю, длину и использование, часто называемый вашим рейтингом FICO. Большинству кредиторов требуется балл 620 или выше для традиционного кредита, в то время как кредиты FHA могут разрешать немного более низкий балл в обмен на более высокий первоначальный взнос. Если ваш счет не соответствует вашим ожиданиям, вы можете предпринять некоторые шаги, чтобы улучшить его - открыть кредитную карту, использовать ее и ежемесячно выплачивать ее, если у вас недостаточно общего кредита, или платить воспользоваться некоторыми кредитами или картами, а затем перепроверить свой счет через 6 месяцев.
ШАГ 2. Рассчитайте соотношение долга к доходу
Кредиторы не хотят давать взаймы слишком много денег заемщикам, чья существующая задолженность слишком велика по сравнению с их доходом. У просроченных заемщиков больше шансов объявить дефолт, так что это имеет смысл с точки зрения банка. Чтобы выяснить, каково ваше отношение долга к доходу (DTI), рассчитайте свой общий валовой ежемесячный доход (до вычета налогов), а затем сложите свои ежемесячные долговые обязательства. Многие банки и веб-сайты финансовых услуг предлагают калькуляторы, которые помогут вам ввести правильную информацию. «Волшебное число» - 43 процента: общая сумма платежей по долгам не должна превышать 43 процентов вашего валового ежемесячного дохода. Чем ниже соотношение вашего долга к доходу, тем выше будет вера вашего кредитора в вашу способность погасить кредит, и вы часто будете вознаграждены более низкой процентной ставкой.
ШАГ 3. Соберите финансовую и личную информацию для подготовки письма с предварительным одобрением
В дополнение к информации о вашей кредитной истории и соотношении долга к доходу, ваши кредиторы потребуют довольно значительный объем документации об остальных ваших финансах. Вам нужно будет потратить время, чтобы выкопать их из коробки с файлами или найти их в Интернете для своих безбумажных учетных записей. Первое, что потребует ваш кредитор, - это как минимум 2 года подачи федерального подоходного налога, включая ваши отчеты W-2. Это делается для того, чтобы они могли изучить историю ваших доходов и убедиться в отсутствии необъяснимых и внезапных изменений, а также убедиться, что в вашем доходе нет скрытых арестов заработной платы. Чтобы подтвердить налоговые формы, вы должны будете предоставить квитанции об оплате и банковские выписки не менее чем за 2 месяца. Вас попросят предоставить водительские права, номер или карточку социального страхования, а также подтверждение любых дополнительных активов, влияющих на ваше общее финансовое положение.
Собирая эти документы, важно помнить, что цель предоставления этой информации не в том, чтобы кредитор мог судить вас и ваши привычки. Хотя кредиторы ведут бизнес и хотят ссужать деньги людям, которые могут вернуть их с процентами, чтобы они могли получить прибыль, они действительно заботятся о ваших интересах; они не хотят обременять своих заемщиков большим долгом, чем они могут оплатить. Кредиторы знают, что покупатели могут быть эмоциональны в своих предложениях, когда находят «идеальный дом», или переоценивают то немногое, на что они могут прожить в обмен на дом, который им действительно нужен, - они каждую неделю имеют дело с лишением права выкупа заложенного имущества заемщиков, допустивших эти ошибки. Они хотят, чтобы вы могли совершать платежи, потому что так они зарабатывают деньги, поэтому их пристальное внимание к вашим привычкам и истории нацелено на положительный результат для вас обоих.
ШАГ 4: Оцените кредиторов, чтобы найти лучшего для ваших нужд и обстоятельств
Жилищные кредиты не подходят всем. На самом деле существует удивительное количество типов кредитов, и правильный выбор для вас будет зависеть от вашего кредитного рейтинга, отношения долга к доходу, суммы, которую вы накопили на первоначальный взнос, типа дома, который вы планируете купить., и готовы ли вы платить за частную ипотечную страховку (PMI) в течение нескольких лет, пока вы не построите больше капитала в своем доме (PMI защищает кредитора и требуется для определенных типов кредитов, когда покупатель вниз оплата составляет менее 20 процентов от покупной цены дома). Разные кредиторы будут предлагать разные продукты, поэтому было бы неплохо встретиться с несколькими кредиторами, чтобы обсудить, какие у них могут быть варианты. Особенно, если у вас есть особые обстоятельства - вы ветеран, который может претендовать на кредит, обеспеченный VA, вы покупаете дом в сельской местности или имеете право на определенные категории ипотечных кредитов с низким доходом - вы захотите ходить по магазинам и найти несколько кредиторов, с которыми вы можете поговорить напрямую, которые готовы обсудить с вами свои кредитные предложения, чтобы помочь найти кредитный продукт, который подходит. Как только вы поймете, какие программы доступны для ваших конкретных обстоятельств, вы сможете свериться с другими кредиторами и найти банки, которые предлагают эти программы.
Одно предостережение: Многократные запросы к вашему кредитному отчету могут негативно повлиять на ваш кредитный рейтинг. Когда вы начнете делать покупки для предварительного одобрения, все запросы в течение 45 дней друг от друга не повлияют на вашу оценку, поскольку для кредитных бюро очевидно, что все запросы связаны с одним и тем же процессом и что вы получите только один кредит - такого рода исследование не имеет такого же эффекта, как подача заявки на пять кредитных карт за одну неделю. Тем не менее, вы захотите сделать домашнее задание и узнать, через каких кредиторов вы хотите получить предварительное одобрение, чтобы все запросы можно было отправить в течение 45 дней с момента первого запроса.
ШАГ 5: Выберите подходящее время, подайте документы и дождитесь письма с предварительным одобрением
Когда следует подавать заявление на предварительное одобрение ипотеки? Вы должны начать собирать документы, оценивать соотношение долга к доходу и исследовать свой кредитный рейтинг как можно раньше, чтобы у вас было время исправить любые ошибки и при необходимости увеличить свой кредит. Вам понадобится письмо с предварительным одобрением, прежде чем вы сделаете предложение. Но вы не хотите получать письмо до того, как будете готовы серьезно присмотреться к домам для покупки: у писем с предварительным одобрением есть срок годности. Поскольку статус кредитоспособности и дохода может быстро меняться, большинство писем с предварительным одобрением действительны от 60 до 90 дней после их выдачи. Если вы не нашли дом к тому времени, вы обычно можете запросить продление, предоставив обновленную информацию о кредитоспособности и подтверждении дохода. Соберите свои документы заранее, но подождите, пока вы не будете готовы серьезно заняться покупками жилья, чтобы запросить предварительное одобрение.
После того, как вы представили свои документы, потенциальные кредиторы оценят ваше финансовое положение и выдадут вам одну из трех вещей: письмо с предварительным одобрением, представленное на официальном бланке, с указанием суммы кредита, на который вы были одобрены взять, полный отказ или одобрение с условиями. Если ваш запрос был отклонен, кредитор обычно объясняет, почему и что вам нужно сделать, чтобы улучшить свои шансы; это не означает, что вы никогда не сможете купить дом, но это означает, что вам нужно поработать над своим кредитом, прежде чем вы попытаетесь снова. Для предварительного одобрения условий кредитор может потребовать, чтобы вы погасили некоторые долги, чтобы улучшить соотношение долга к доходу или предоставить дополнительную документацию об активах. Два ключевых момента, о которых следует помнить: цифра в долларах в вашем письме с предварительным одобрением не означает, что вы должны взять такой большой кредит, и это также не гарантия того, что вам будет предоставлена такая сумма. Есть некоторые соображения, которые не вступают в игру, пока вы не выбрали дом, например, соотношение между стоимостью дома и суммой кредита. Предварительное одобрение означает, что вы можете серьезно заняться покупкой нового дома.
Покупка дома - это большой процесс, полный шагов, которые непонятны тем, кто покупает его впервые. Есть правила, условия и требования слева и справа. Предварительное одобрение ипотечного кредита позволяет вам замедлиться, внимательно посмотреть на свои финансы и посмотреть, что, по мнению банка, вы можете себе позволить, а затем решить, на что вам удобно тратить. Эти два числа могут не совпадать; если у вас очень хорошая кредитная история, ваш банк может одобрить на удивление большую сумму, которую вам неудобно брать взаймы, и это нормально. Процесс предварительного одобрения может дать вам возможность оценить, сколько вы готовы потратить, сколько вы готовы потратить на именно тот дом, и составить более четкое представление о том, как эта сумма повлияет на ваши финансы в течение месяца. в месяц, чтобы вы могли делать покупки с уверенностью, что не предложите больше, чем можете себе позволить.