
Страхование арендаторов может обеспечить исключительную финансовую защиту после стихийного бедствия, если событие и ущерб соответствуют требованиям.
Q: Мой арендодатель не требует, чтобы я имел страховку арендатора, но мне сказали, что это хорошая идея в любом случае, за исключением того, что я беспокоюсь, что я Я заплачу за это, а затем мои требования будут отклонены из-за лазеек. Я хочу лучше понять свою политику. Что покрывает страховка арендатора и, что более важно, что она не покрывает?
A: Ваше беспокойство является обоснованным, и о нем думает каждый, кто платит за любой вид страхования. Документы страхового полиса арендатора, как и другие типы страховых документов, могут быть заполнены терминами, которые, как вы думаете, могут понять только страховые специалисты. По правде говоря, категории того, что исключается из полиса, должны быть четко перечислены в полисе, прямо рядом с определением страхования арендаторов (возможно, после некоторых из этих запутанных терминов). Страховые полисы арендаторов считаются полисами исключения, поэтому, если событие или тип ущерба конкретно не указаны как не покрываемые, то по умолчанию они должны быть покрыты. Чтобы действительно понять страховой полис арендатора, страхователь должен прочитать список исключений в своем полисе, чтобы он знал, какие ситуации не будут покрыты. Каждая политика немного отличается, но почти в каждой политике есть некоторые общие исключения, такие как постельные клопы или ущерб от наводнения.
Что такое страхование арендаторов? Как работает страхование арендаторов? Как и другие страховые полисы, специализированная страховка, необходимая для аренды дома, квартиры или квартиры, приобретается за ежегодную премию. Полисные документы будут определять тип покрытия и лимиты, срок действия полиса и условия, при которых полис будет выплачиваться. Если происходит покрываемое событие, страхователь должен сначала оплатить свою франшизу, то есть сумму денег, которую ему придется заплатить из своего кармана за ремонт, прежде чем вступит в силу страховое покрытие.. После того, как франшиза будет удовлетворена, страховка покроет стоимость ремонта или замены поврежденных или утерянных предметов в пределах, установленных полисом.
Страхование арендаторов предлагает арендаторам покрытие для широкого круга покрываемых событий, но есть некоторые исключения из того, что оно покрывает
Важно помнить, что страховые компании арендаторов являются предприятиями, а не благотворительными организациями; они существуют, чтобы получать прибыль, искренне помогая своим клиентам. Из-за этого они рассчитывают каждый год зарабатывать больше денег в виде премий, чем выплачивать компенсацию. Это соображение заключается в том, как компании устанавливают свои ставки и лимиты покрытия. Это также влияет на то, как они решают, какие события освещать, а какие нет. События, происходящие только в определенных частях страны, такие как наводнения или землетрясения, обычно исключаются в целях защиты компании. Кроме того, страхователям, подающим претензию, может потребоваться доказать, что покрываемые предметы не были намеренно утеряны или повреждены - в этом случае страховка не покрывает их ремонт или замену.
Как арендаторы могут свести к минимуму вероятность того, что претензия будет отклонена? Во-первых, они захотят внимательно прочитать документы политики, чтобы убедиться, что они понимают исключения. Во-вторых, они должны провести полную и систематизированную домашнюю инвентаризацию. Это можно сделать с помощью приложения, которое каталогизирует домашнее содержимое и хранит цифровые копии квитанций, или это можно сделать, просто медленно прогуливаясь по дому во время просмотра видео, увеличивая серийные номера, где это уместно, и соединяя их с папкой с файлами. полно квитанций. Чем больше доказательств права собственности и состояния арендатор может предоставить при подаче претензии, тем больше вероятность того, что претензия будет одобрена и сумма возмещения будет максимальной.
Как правило, страховка арендатора не покрывает «экстремальные» события, такие как наводнения, землетрясения, провалы в грунте или терроризм
Наводнение причиняет чрезвычайно дорогой ущерб, потому что вода полна бактерий и мусора, как только она попадает в дом, и она повреждает буквально все, к чему прикасается. Землетрясения не намного лучше; катастрофическое структурное повреждение может означать, что нет возможности ремонта, а есть только возможность полностью снести здание и начать все заново. Как и наводнения, землетрясения одновременно наносят ущерб большому количеству зданий. Воронки часто связаны с движением земли и воды, что приводит к огромным повреждениям и обрушению. Однако эти три опасности неодинаковы по всей стране. По большей части они ограничены определенными областями, такими как обозначенные FEMA зоны затопления, области вдоль линий разломов и области с неустойчивыми коренными породами. Поэтому большинство страховых компаний домовладельцев и арендаторов исключают эти риски, а не увеличивают ставки для всех своих клиентов, чтобы покрыть риски, которые угрожают относительно немногим. Некоторое страхование от землетрясений и провалов может быть доступно в качестве «дополнительного» покрытия за дополнительную плату в районах, где эти опасности преобладают, а страхование от наводнений доступно для отдельной покупки в Национальной программе страхования от наводнений для арендаторов, которые живут в районах, подверженных наводнениям. области. Покрывает ли страховка арендатора ущерб от воды? Может, но, как правило, покрывает только ущерб, причиненный в результате несчастных случаев или прорыва трубы в доме, или попадания воды из-за повреждения крыши. Затопление является отдельным видом ущерба и поэтому требует дополнительного покрытия.
Терроризм также исключен из большинства политик по тем же причинам. Это широкий термин, который может применяться к большим или малым событиям, и его невозможно предсказать, но он может нанести ущерб сразу большой площади.
Ущерб от «предотвратимых» заражений вредителями, такими как постельные клопы, также обычно не покрывается страховкой арендатора
Это исключение обескуражит многих арендаторов. Ущерб, причиненный такими вредителями, как постельные клопы, термиты, мыши и другие паразиты, обычно не входит в страховые полисы арендатора. Идея, стоящая за этим исключением, заключается в том, что заражение, достаточно большое, чтобы вызвать широкомасштабный ущерб, имело место в течение некоторого времени, что предполагает отказ в обслуживании. Это не повсеместное исключение; некоторые претензии могут быть одобрены в зависимости от обстоятельств, но в целом лучше всего принять превентивные меры для защиты личных вещей, если арендатор считает, что вредители, вероятно, присутствуют, и немедленно уведомить арендодателя.
Страхование арендаторов обычно не покрывает имущество любого лица, проживающего с владельцем полиса, если оно не указано в полисе
Соседи по комнате делят все - диван, кухню, ванную, - но не могут делить страховку съемщика. В случае претензии, выяснение того, какое возмещение будет применяться к имуществу соседа по комнате, является болотом, в которое страховые компании не хотят прыгать. Некоторые компании разрешают использование общей политики, но в этом случае оба арендатора должны быть указаны в политике, а полис должен сопровождаться подробным списком имущества. Даже в этом случае соседям по комнате обычно лучше приобрести собственное страховое покрытие арендной платы, чтобы избежать споров после стихийного бедствия.
Страхование арендаторов покрывает содержимое автомобиля, но не сам автомобиль, если он был украден или поврежден
Многие люди не понимают, что страховка арендаторов покрывает личное имущество, которое было украдено или повреждено, даже если его не было в арендованном помещении на момент потери. Таким образом, если рюкзак с ноутбуком был украден из машины, припаркованной на работе, страховка арендатора покроет замену украденных вещей после того, как франшиза будет выполнена. Однако автомобиль сам по себе не покрыт; любое повреждение автомобиля или потеря всего транспортного средства будет покрыто автострахованием.
Страхование арендаторов обычно не покрывает ущерб, причиненный самому имуществу; это покрывается страховкой арендодателя
Один из аспектов страхования арендаторов, который делает его более доступным, чем страхование домовладельцев, заключается в том, что оно покрывает только арендатора и имущество арендатора. Если страхование домовладельцев включает в себя покрытие конструкции здания, территории, техники и домашних систем, а также содержимого дома, арендаторы не несут ответственности за все эти вещи. Вот почему страхование ответственности арендаторов и страхование личного имущества не покрывает ущерб самой конструкции дома. Арендодатели могут приобрести отдельные полисы, которые охватывают другие компоненты здания, включая структуру, оборудование и территорию, но страховка арендодателя не распространяется на личное имущество арендаторов.
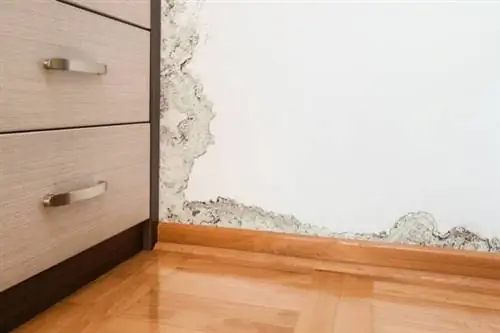
Повреждение плесенью обычно не покрывается страховкой арендатора, если только оно не было вызвано покрываемым инцидентом
Плесень подпадает под две категории, которые являются причинами исключения из страховки арендаторов: это часто вызвано проблемами с техническим обслуживанием и часто вызвано наводнением. Плесень обычно не возникает в результате внезапного события, потому что она разрастается со временем, и ее устранение и ремонт обходятся довольно дорого. По этой причине ущерб от плесени обычно не покрывается страховкой арендатора.
Однако в некоторых случаях предметы, поврежденные плесенью, могут быть покрыты. Если повреждение плесенью является результатом покрываемого инцидента, например, прорыва трубы или урагана, страховой полис арендатора может покрывать замену поврежденных или уничтоженных предметов. Лучший способ для арендаторов не платить из своего кармана за замену поврежденных плесенью предметов - сообщать о любых утечках или возможном повреждении водой своему арендодателю, чтобы решить проблему как можно скорее, тем самым предотвратив образование плесени в первую очередь.
Вещи, случайно поврежденные вами или домашним животным, обычно не покрываются страховкой арендатора
Домашние животные не намеренно портят вещи своего владельца, но причиненный ими ущерб не покрывается страховкой арендатора. Если собака грызет ножки стола или кошка царапает подлокотники дивана, владельцы домашних животных будут делать ремонт из собственного кармана. То же самое касается и загрязненных ковров.
Аналогичным образом, случайный ущерб, причиненный людьми, обычно не считается покрываемой опасностью. Если кто-то уронит тяжелый предмет и сломает раковину в ванной, это не покрывается страховкой арендатора, и арендатору, скорее всего, придется заплатить за это или лишиться залога.
Ценности и личные деловые вещи обычно требуют дополнительного покрытия
Страховые полисы Renters имеют лимиты покрытия, как и все страховые полисы. Общий лимит выплат будет указан в документах по полису и, в зависимости от страховой компании, может быть ограничен по претензии, по предмету, по событию или по году. Эта сумма обычно достаточно высока, чтобы обеспечить базовое страхование личного имущества и ответственности. Тем не менее, имущество большинства арендаторов стоит больше, чем они могли бы ожидать, поэтому хорошей идеей будет провести инвентаризацию перед покупкой полиса. Инвентаризация может помочь страховому агенту помочь арендаторам определить, какое страховое покрытие им необходимо.
Есть определенные ситуации, которые почти всегда требуют дополнительного покрытия. Во-первых, если арендатор владеет ценными предметами, такими как предметы коллекционирования, музыкальные инструменты, антикварные предметы или мебель, ювелирные изделия и другие предметы, стоимость замены которых превысит обычный лимит покрытия. Полисы страхования аренды имеют дополнительное покрытие, называемое одобрением, которое можно прикрепить к полису, чтобы увеличить лимиты покрытия для определенных предметов или категорий предметов. Вторая ситуация, если арендатор владеет малым бизнесом, который работает за пределами сдаваемого в аренду помещения. Оборудование, которое используется специально для бизнеса, не покрывается политикой обычных арендаторов, но, как и одобрение дорогостоящих предметов, у большинства компаний есть одобрение бизнеса, которое можно добавить к политике, чтобы арендатор был полностью охвачен.
Вещи, не зарегистрированные арендаторами, может быть труднее получить страховое покрытие
Бабушкино кольцо и папины карманные часы имеют огромную сентиментальную ценность и никогда не могут быть заменены, но если они не были оценены, будет трудно точно определить их денежную ценность в случае, если они украдено или уничтожено. Даже электронные товары, такие как компьютерное оборудование или большой телевизор в гостиной, будет трудно получить возмещение, если все чеки или подтверждения покупки отсутствуют. Дотошные арендаторы хранят файл с квитанциями, оценкой и, в идеале, фотографиями своих дорогих вещей, но даже солидный картотечный шкаф может быть уничтожен длительным пожаром. Лучше всего, если арендатор будет собирать документацию по мере приобретения более дорогих предметов (включая мебель), сканировать или фотографировать квитанции и загружать их в облачный файл. Для ценных предметов, на которые больше нет документации, таких как семейные реликвии, старые украшения или коллекции, арендаторы могут проконсультироваться с экспертами для получения документа об оценке и сделать то же самое с этой информацией. Даже фотографии модели и серийных номеров электроники могут помочь при подаче претензии. Документация упрощает процесс рассмотрения претензий, а претензии, сопровождаемые тщательной документацией, вызывают меньше вопросов и проблем и с большей вероятностью будут своевременно выплачены.
Страхование арендаторов, как правило, недорогое и покрывает личные вещи в большинстве ситуаций, поэтому настоятельно рекомендуется всем арендаторам
Кажется, что страхование арендаторов имеет много исключений, но на самом деле это только потому, что они детализированы; список вещей, которые покрыты, намного длиннее. Для чего используется страхование арендаторов? пожары; ураганы; повреждения от дождя, снега и града; удары молнии; лопнувшие трубы; взрывы; вандализм - эти опасности обычно покрываются и являются наиболее вероятными причинами значительных финансовых потерь. Покрывает ли страховка арендатора кражу? Это так, и это также покроет ущерб, причиненный грабителями, пока они находятся в квартире. Даже если арендатор не считает, что содержимое его квартиры многого стоит, он все равно должен воспользоваться моментом и подсчитать, сколько будет стоить замена предметов. Арендаторы могут делать покупки в Интернете и получить реалистичное представление о восстановительной стоимости своего имущества. Многие арендаторы могут обнаружить, что стоимость замены их личных вещей после стихийного бедствия - это не та сумма, которую они накопили, или они были бы готовы использовать кредитную карту для замены. В напряженные дни после потери личного имущества решение о том, что арендатор сможет заменить, а что нет, не должно быть частью потрясений. Страхование арендаторов обычно стоит небольшую часть суммы, которую большинство арендаторов должны были бы заплатить, чтобы заменить все, особенно если арендатор присматривается и запрашивает котировки у лучших страховых компаний арендаторов, прежде чем выбрать полис. Независимо от того, требует этого арендодатель или нет, страхование арендаторов является обязательным условием для арендаторов, чтобы защитить их душевное спокойствие и их кошелек.