
Ответ на вопрос «Покрывает ли страхование домовладельцев кражу?» это да, это обычно так. Однако для некоторых дорогостоящих товаров может потребоваться дополнительное покрытие, и, как и в случае любого страхового полиса, могут быть исключения.
Q: В дом соседа недавно вломились, и я немного обеспокоен тем, что это может случиться и со мной. Если случится самое худшее, и мой дом ограбят, застрахую ли меня мой полис страхования домовладельцев? Покрывает ли страхование домовладельцев кражу и в какой степени я застрахован?
A: Никто не хочет стать жертвой кражи, но, к счастью, ваша страховка домовладельцев должна покрыть вас, если случится худшее. Кража является одной из основных опасностей, покрываемых страховыми полисами домовладельцев. Страхование домовладельцев может покрывать как украденные предметы, так и любой ущерб, нанесенный застрахованным строениям. Тем не менее, важно понимать процесс подачи претензии, чтобы убедиться, что вы готовы заранее, имея документацию, необходимую для поддержки вашей претензии. Также важно отметить, что покрытие может быть ограничено для определенных предметов (таких как ювелирные изделия, компьютерное оборудование и произведения искусства), хотя при необходимости вы можете приобрести дополнительное покрытие.
Страхование домовладельцев обычно покрывает кражу личного имущества в пределах, установленных полисом
Страховые полисы домовладельцев обычно покрывают ряд событий, которые часто называют рисками. Как правило, кража является одной из опасностей, которые покрывает страховка домовладельцев, помимо ураганов, пожара, молнии и вандализма, среди прочего. Домовладелец, в дом которого проникли и чьи вещи были ограблены, обычно застрахован по полису страхования домовладельца. Что значит «взломали»? Когда дом ограблен, это означает, что кто-то силой проник в дом и украл личные вещи домовладельца. В случае заявления о краже со взломом страхование личного имущества поможет возместить домовладельцу украденное имущество, хотя важно понимать, что существуют ограничения политики. Как правило, эти лимиты обозначаются как определенный процент покрытия самой конструкции. По данным Института страховой информации, страховые полисы домовладельцев обычно включают покрытие личного имущества в размере от 50 до 70 процентов покрытия жилья. Для домовладельца, у которого страховое покрытие жилья составляет 200 000 долларов США, 50-процентный лимит покрытия имущества будет равняться 100 000 долларов США. Для каждого предъявленного требования домовладелец должен будет заплатить франшизу, прежде чем его страховое покрытие начнет действовать, поэтому важно чтобы домовладельцы подумали о том, сколько они могут позволить себе заплатить за франшизу, если им нужно будет подать иск. Существуют также ограничения полиса на определенные предметы (такие как ювелирные изделия, компьютерное оборудование, спортивный инвентарь и т. д.), и эти типы предметов покрываются только на определенную сумму, как это предусмотрено страховым полисом. Домовладельцы могут получить дополнительное покрытие по этим предметам, добавив подтверждение в свой полис.
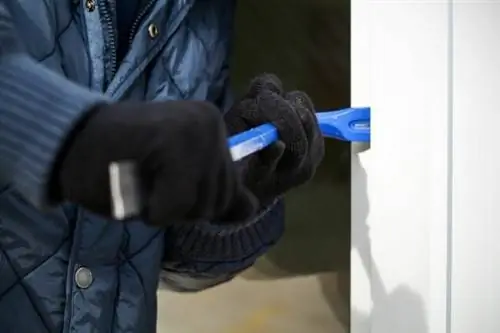
Покрытие жилья или других строений может помочь покрыть ремонт, если ваш дом пострадал во время взлома
Когда в дом проникают, многие домовладельцы сосредотачиваются на том, как их страховой полис может помочь заменить любые украденные вещи. Но стандартные страховые полисы домовладельцев также обычно покрывают ремонт или замену самого жилья, если оно было повреждено во время взлома. Например, если во время взлома была повреждена дверная рама или разбито окно, часть страхового покрытия жилья страхового полиса домовладельцев, как правило, поможет оплатить ремонт этого ущерба.
Многие страховые полисы домовладельцев также включают покрытие «других построек». После взлома это покрытие может помочь устранить повреждения незакрепленных конструкций, таких как сарай или гараж, которые были повреждены во время кражи. Если домовладелец хранит ценные вещи, такие как газонокосилки или электроинструменты, в сарае, эти предметы подпадают под действие страховки на личное имущество, а ремонт самого сарая подпадает под действие «других построек». Существует единственная франшиза, которая применяется независимо от того, какая часть полиса покрывает ущерб.
В зависимости от вашего полиса вам может быть возмещена фактическая денежная стоимость украденных предметов или их восстановительная стоимость
Когда домовладелец предъявляет претензии по своему полису в отношении покрытия личного имущества, страховая компания обычно возмещает ему либо фактическую денежную стоимость, либо восстановительную стоимость. Фактическая денежная стоимость просто означает, что страховая компания возмещает амортизированную стоимость предметов. И наоборот, восстановительная стоимость возмещает домовладельцу стоимость того, что потребовалось бы для замены предметов аналогичными предметами по текущим ценам. Таким образом, домовладельцы могут захотеть рассмотреть политику, которая включает восстановительную стоимость, а не фактическую денежную стоимость. При покрытии фактической денежной стоимостью домовладелец получит меньшую выплату, и ему, возможно, придется платить из своего кармана, чтобы заменить свои вещи новыми, или согласиться на предметы более низкого качества, чтобы не платить из своего кармана. Покрытие затрат на замену, вероятно, будет означать немного более высокую страховую премию, но в случае, если домовладелец должен подать иск, это может стоить более высокой цены.
Если домовладелец предъявляет претензию и получает больше денег, чем требуется для замены его имущества, он может задаться вопросом: «Можете ли вы сохранить деньги, выплаченные по страховке дома?» Этот вопрос актуален, если домовладелец обнаружит, что у него остались деньги от претензии после замены украденных вещей. Когда претензия выплачивается, домовладелец получает единовременную сумму, которую он может использовать для покупки новых вещей, а любые оставшиеся деньги принадлежат домовладельцу, который может делать то, что хочет. Но подача претензии, получение выплаты и присвоение всей единовременной суммы наличных без проведения необходимого ремонта поврежденной конструкции может вызвать проблемы со страховой компанией. Как правило, домовладельцы должны использовать деньги от страхового возмещения по прямому назначению, но если они обнаружат, что у них остались деньги, обычно можно оставить эти лишние деньги себе.
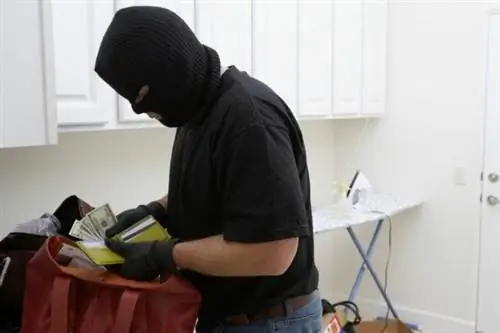
Дорогие предметы, такие как ювелирные изделия или предметы коллекционирования, обычно имеют сублимит и требуют дополнительного покрытия
Стандартные полисы страхования домовладельцев обычно включают ограниченное покрытие таких предметов, как украшения, меха и музыкальные инструменты (среди прочего). Тем не менее, эти предметы, как правило, имеют ограничения на сумму, которую покроет страховка. Институт страховой информации объясняет, что общий лимит страховых компаний на ювелирные изделия и другие дорогие предметы составляет 1500 долларов. Для домовладельцев, у которых есть дорогие украшения или большая коллекция ювелирных изделий, этот предел в 1500 долларов, скорее всего, не покроет стоимость замены всех украденных украшений.
Большинство страховых компаний позволяют домовладельцам увеличивать лимиты покрытия, повышая сублимиты на эти типы предметов. В качестве альтернативы домовладельцы могут приобрести дополнительное покрытие в виде одобрений или поплавков (т. Е. Специальное покрытие для этих дорогих предметов). Хотя увеличение охвата в рамках самого полиса страхования домовладельцев может быть менее дорогим вариантом, по-прежнему будут ограничения для отдельных предметов. Например, политика может иметь ограничение в 2 000 долларов США на один элемент и общее ограничение в 5 000 долларов США, что может привести к тому, что некоторые элементы вообще не будут покрываться. Если это вас беспокоит, лучшим вариантом, как правило, является планирование определенных дорогостоящих товаров с собственным покрытием в виде одобрения или поплавка.
Вашей страховой компании домовладельцев, скорее всего, потребуется копия полицейского отчета для рассмотрения претензии
В случае кражи со взломом важно, чтобы домовладелец немедленно связался с полицией, чтобы подать заявление. Затем домовладельцу необходимо будет получить копию этого отчета, чтобы представить ее страховой компании в рамках своего требования, которое страховщик будет использовать для обработки претензии. Наличие отчета на руках при подаче иска может помочь домовладельцу немного упростить процесс.
Если домовладелец не уведомит полицию и не подаст иск сразу же после обнаружения взлома или не подаст своевременно заявление о страховании домовладельца, это может привести к отклонению иска. Как правило, в интересах всех действовать быстро после взлома, чтобы помочь полицейскому расследованию и процессу рассмотрения страховых случаев пройти более гладко.