
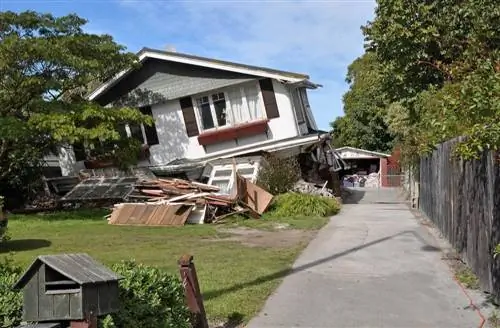
Страхование от землетрясения помогает покрыть стоимость повреждения дома, вызванного землетрясением. Но стоит ли страховка от землетрясения и нужна ли она всем? Местоположение дома содержит ответ.
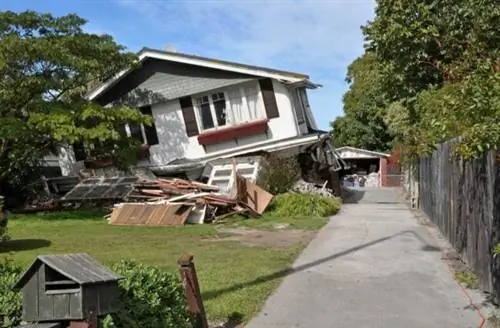
В: Я покупаю дом в новом штате. Мой агент по недвижимости упомянула, что в этом районе были землетрясения, и порекомендовала застраховать мой новый дом от землетрясений. Стоит ли страховка от землетрясения и как узнать, нужна ли она мне?
A: Сильное землетрясение может быть одним из самых разрушительных стихийных бедствий, поражающих такие строения, как дома. Подвижная земля может сломать опоры конструкции или повредить инженерные коммуникации. Большинство видов страхования домовладельцев обычно не покрывают ущерб, причиненный землетрясением. Тем не менее, домовладельцы обычно могут приобрести отдельный полис страхования от землетрясения или добавить подтверждение землетрясения к своему существующему полису. Однако это может заставить их задаться вопросом: «Стоит ли страховка от землетрясения?»
Ответ зависит от местоположения, поскольку некоторые географические регионы более подвержены землетрясениям, чем другие. Для домовладельцев или арендаторов в Калифорнии или Орегоне, где происходят относительно частые землетрясения, это дополнительное страховое покрытие, несомненно, того стоит. Но для домовладельца в штате с низким уровнем риска страхование от землетрясения может не стоить затрат. В дополнение к определению того, сколько страховки домовладельцев им нужно, жители районов повышенного риска, вероятно, захотят приобрести дополнительный полис страхования от землетрясений или подтверждение существующего страхового покрытия домовладельцев.
Страхование от землетрясения часто рекомендуется людям, проживающим в районах с высоким риском землетрясений
Землетрясения не всегда наносят серьезный ущерб строениям; на самом деле, небольшие землетрясения обычно практически не наносят ущерба. Многие из этих небольших землетрясений могут даже остаться незамеченными людьми в пострадавшем районе.
Однако достаточно одного сильного землетрясения, чтобы нанести серьезный ущерб дому. Домовладельцы захотят учитывать свои личные факторы риска и толерантность к риску при принятии решения о том, нужно ли им застраховать дом от землетрясения. Домовладельцы могут легко определить свой потенциальный риск землетрясения, используя карту землетрясений Геологической службы США.
Домовладельцы в районах с особо высоким уровнем риска могут захотеть рассмотреть возможность страхования от землетрясений. Например, большая часть побережья Калифорнии регулярно страдает от землетрясений. Домовладелец в этом регионе может захотеть изучить цену страхования от землетрясения, чтобы защитить свой дом. С другой стороны, дом в северной Миннесоте имеет гораздо меньший риск повреждения землетрясением. Домовладельцы в этом районе могут не счесть цену покрытия оправданной из-за более низкого риска.
В то время как многие землетрясения не причиняют практически никакого ущерба, всего одно катастрофическое событие может разрушить дом и привести к тому, что домовладелец столкнется с грабительскими затратами на восстановление
Восстановление дома после сильного землетрясения - немалый проект. Восстановление даже небольшого, относительно простого дома, вероятно, обойдется в сотни тысяч долларов. Кроме того, существуют расходы, связанные с очисткой или удалением существующей поврежденной конструкции. Если землетрясение приведет к повреждению газовых линий или линий электропередач, домовладелец также может столкнуться с затратами на уборку опасных материалов.
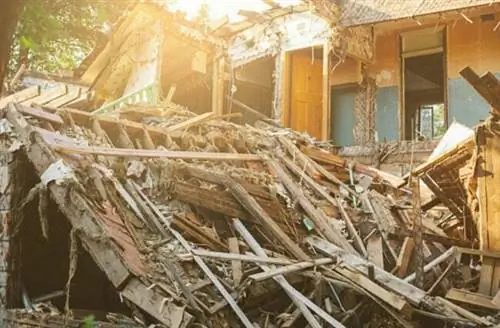
После стихийного бедствия, такого как сильное землетрясение, домовладельцы также могут ожидать роста стоимости строительных материалов из-за спроса. Например, если в результате землетрясения будет разрушена целая улица домов, всем этим домовладельцам придется конкурировать за ресурсы, включая материалы и строителей. Это может увеличить стоимость восстановления даже выше, чем в обычное время.
Оценка стоимости восстановления дома является важной частью процесса для домовладельцев, когда они сравнивают плюсы и минусы страхования от землетрясения, а также такие факторы, как:
- Расстояние дома от линий разлома
- Количество землетрясений в год в районе
- Стоимость страховки от землетрясения
- Строительство дома; камень и кирпич, как правило, больше повреждаются при землетрясениях
Большинство домовладельцев, арендаторов и полисы страхования квартир не покрывают ущерб, причиненный землетрясениями
Землетрясения являются одним из наиболее распространенных исключений из основного полиса страхования домовладельцев. Это означает, что домовладелец должен будет платить из своего кармана за ремонт или восстановление своего дома, если он будет поврежден в результате землетрясения. Арендаторы также могут подвергаться риску, если землетрясение нанесет ущерб их личному имуществу - большинство страховых полисов арендаторов не включают страхование от землетрясения.
Владельцы квартир в сейсмоопасных регионах также сталкиваются с уникальной проблемой. Базовый полис страхования владельцев квартир обычно не покрывает ущерб от землетрясений. Кроме того, многие ассоциации кондоминиумов и ассоциации домовладельцев кондоминиумов (ТСЖ) не приобретают страхование от землетрясений для строения. Владельцы квартир могут подумать о том, чтобы поговорить со своей ассоциацией квартир о страховании квартир от землетрясения, если они обеспокоены ущербом от землетрясения.
Хотя страхование домовладельцев обычно не покрывает прямой ущерб от землетрясения, многие полисы включают покрытие пожаров, возникших в результате землетрясения. Обычны пожары после землетрясений из-за давления на газопроводы или линии электропередач. Лучшие страховые компании домовладельцев, как правило, покрывают ущерб от пожара, вызванного протечкой трубопроводов или коммуникаций, даже если дом не имеет страховки от землетрясения.
Страхование от землетрясения может обеспечить страховое покрытие жилья для домовладельцев, чей дом пострадал от землетрясения
Получение котировок страхования от землетрясений от нескольких лучших страховых компаний от землетрясений часто является хорошей идеей для домовладельцев в районах повышенного риска. Предложение позволяет домовладельцу увидеть, что покрывается полисом страхования от землетрясения, а что нет, и домовладельцы могут сравнить несколько предложений, чтобы определить, какое из них лучше всего соответствует их потребностям и бюджету. Хотя покрытие варьируется в зависимости от оператора связи, большинство полисов на случай землетрясения распространяется на структуру дома.
Эта страховая защита, известная как жилищное страхование, помогает покрыть расходы на ремонт или восстановление дома домовладельца, если землетрясение нанесет ущерб. Он также обычно охватывает любые строения, примыкающие к дому, например, гараж. Некоторые политики могут также включать защиту отдельно стоящих построек на территории, таких как садовый сарай или забор. Домовладельцы захотят внимательно прочитать свои полисы, чтобы узнать, какие строения покрываются страхованием от землетрясения, а какие нет.
Наряду с проверкой охвата конкретной структуры домовладельцы захотят рассмотреть ограничения или ограничения политики. Страхование от землетрясений может иметь более низкий лимит покрытия, чем обычный страховой полис домовладельцев, или может использовать тот же лимит покрытия, что и полис страхования домовладельцев.
Страхование от землетрясения также обеспечивает покрытие личного имущества домовладельцев, арендаторов или владельцев квартир
В дополнение к покрытию жилья большинство полисов страхования от землетрясений помогают покрыть расходы на ремонт или замену личных вещей страхователя. Страхование личного имущества помогает домовладельцам заменить любое имущество, разрушенное или поврежденное землетрясением. Как и покрытие жилья, страхование личного имущества обычно имеет ограничения по охвату. Политика также может иметь определенные ограничения для типов предметов, таких как изобразительное искусство или ювелирные изделия.
Страхование от землетрясения для арендаторов и владельцев квартир часто работает немного иначе, чем страхование от землетрясения для домовладельцев. Арендаторы не должны покрывать физическую структуру своего арендуемого дома - это, как правило, ответственность их арендодателя. Точно так же владельцы квартир обычно владеют интерьером своих квартир; все здание или многоквартирный комплекс защищены страховым полисом, управляемым ассоциацией кондоминиумов.
Это означает, что арендатору или владельцу квартиры обычно нужно защитить свое имущество только в случае повреждения землетрясением. Полисы страхования арендаторов и кондоминиумов, как и традиционные страховки домовладельцев, обычно не включают страхование от землетрясения. Арендаторы могут приобрести полис в одной из лучших страховых компаний арендаторов в своем районе, а затем узнать, могут ли они добавить одобрение землетрясения или оформить полис, ориентированный на землетрясение.
Кроме того, страхование от землетрясений может покрыть стоимость дополнительных расходов на проживание, понесенных в случае, если страхователю необходимо переехать во время ремонта в его доме
Что произойдет с домовладельцем, если его дом будет разрушен в результате землетрясения? Им нужно где-то остановиться, пока их дом оценивают и перестраивают, а также способ заплатить за него. Для многих домовладельцев, у которых есть страховка от землетрясения, их страховой полис покрывает хотя бы часть этих расходов.
Дополнительное покрытие расходов на проживание, также называемое страхованием потери возможности использования, помогает домовладельцам оплачивать стоимость проживания вне дома во время ремонта. Если землетрясение делает дом непригодным для проживания, домовладелец может выбрать аренду комнаты в отеле или краткосрочную аренду, и страховое покрытие потери использования может возместить страхователю эти расходы. Дополнительное покрытие расходов на проживание может также покрывать расходы на питание и транспорт сверх обычных расходов на проживание, если страхователю необходимо питаться в ресторане, а не дома, или ездить на работу, а не ходить пешком.
Например, дом домовладельца может быть серьезно поврежден землетрясением, в результате чего он не сможет жить в нем в течение 6 месяцев. Домовладелец может арендовать гостиничный номер на длительный срок, чтобы жить в нем, пока его дом ремонтируется. Отель может быть дальше от места их работы, чем их дом, поэтому их транспортные расходы примерно на 100 долларов выше, чем обычно в месяц. Их страховой полис от землетрясения может покрыть дополнительные ежемесячные расходы в размере 100 долларов, связанные с поездками на работу из временного места жительства.
Страхователи могут выбрать дополнительное покрытие для повышения стоимости здания и аварийного ремонта, но это обходится дороже
Землетрясения - это уникальный тип стихийного бедствия, потому что они могут не только повредить стены, окна и имущество. Землетрясение потенциально может изменить расположение земли под домом. В свою очередь, это может поставить под угрозу фундамент дома или фундаментную конструкцию. Смещение земли и фундамента может означать, что домовладельцу необходимо произвести срочный ремонт, чтобы сохранить общую конструкцию дома.
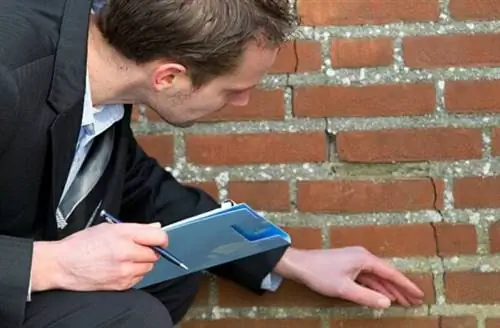
Домовладельцы также могут захотеть проверить свои дома после землетрясения, чтобы убедиться, что они структурно прочны. Если дом не пройдет проверку, домовладелец может оказаться на крючке из-за дорогостоящего ремонта фундамента или модернизации электрооборудования.
Некоторые полисы страхования от землетрясений помогают домовладельцам покрыть эти непредвиденные расходы за счет дополнительного покрытия аварийного ремонта или обновления кодов. Тем не менее, эти дополнительные покрытия часто приводят к увеличению стоимости страхования от землетрясения. Рекомендуется, чтобы домовладельцы, желающие застраховаться от землетрясения, спрашивали об изменении стоимости страхования от землетрясения при рассмотрении вопроса о дополнительном страховании.
Страховые взносы на случай землетрясения могут быть дорогими, а франшизы, как правило, выше
Средняя стоимость страхования от землетрясения для конкретного района или региона обычно зависит от риска ущерба от землетрясения. Как правило, чем выше риск землетрясения, тем выше стоимость страхования от землетрясения. Например, страхование домов от землетрясений в Калифорнии или Орегоне может стоить дороже, чем дома на Среднем Западе, где риск землетрясений относительно низок.
Домовладельцы также захотят рассмотреть сумму страхового покрытия, которое им необходимо, когда они начнут делать покупки для страхования от землетрясения. Сумма страхового покрытия и лимиты полиса могут повлиять на стоимость полиса страхования от землетрясений. Например, домовладелец может выбрать более высокую франшизу, чтобы получить более низкую премию. Тем не менее, домовладельцам рекомендуется тщательно взвесить все затраты и преимущества полиса страхования от землетрясений, прежде чем подписывать его. Многие полисы землетрясений имеют отдельные франшизы для разных типов покрытия, например, одну франшизу за структурные повреждения и одну за материальный ущерб.
В конечном счете, страхование от землетрясений может быть оправдано для тех, кто живет в зоне повышенного риска, например, в Калифорнии
Несмотря на высокие затраты на страховое покрытие, страхование от землетрясений может быть выгодным для домовладельцев в районах повышенного риска. Дом рядом с активной линией разлома может подвергаться значительному риску повреждения землетрясением, и традиционная страховка домовладельцев, как правило, не покрывает расходы на ремонт. У большинства домовладельцев нет средств, чтобы полностью восстановить свои дома с нуля в случае землетрясения. По этой причине выгоды от страхования от землетрясений, вероятно, перевешивают затраты на страхование от землетрясений.
С другой стороны, страхование от землетрясений может оказаться бесполезным для домовладельцев, живущих в районах с низким уровнем риска. Домовладельцы в этих районах захотят сравнить стоимость страхового покрытия при землетрясении с вероятностью того, что землетрясение разрушит их дома. Даже в случае землетрясения поблизости многие дома в районах с низким уровнем риска вряд ли понесут достаточно повреждений, чтобы оправдать стоимость страхования от землетрясения.