
Страхование от рисков часто является составной частью страхования домовладельцев, но названия не являются взаимозаменяемыми.
В: В наших заключительных документах говорится, что нам нужно приобрести что-то, называемое страхованием от рисков, до даты закрытия. Мы знали, что нам понадобится страховка домовладельцев, но мы не уверены, что такое страхование от несчастных случаев, хотя в документах это звучит похоже. Является ли страхование от рисков таким же, как страхование домовладельцев? Как они соотносятся?
A: Ипотека и закрывающие документы могут сбивать с толку в удачный день, а похожие или взаимозаменяемые термины не помогают! Как вы читали, большинство ипотечных компаний перечисляют страхование домовладельцев в качестве требования для выплаты кредита. Но что же такое страхование от рисков? Страхование от рисков - это один из компонентов страхования вашего дома, который подпадает под более широкий общий термин страхования домовладельцев, поэтому сравнение страхования от рисков и страхования жилья на самом деле не работает. Страхование домовладельцев - это более крупный полис, который включает покрытие здания, надворных построек, имущества и риска ответственности, а иногда также включает покрытие от наводнения или урагана. Страхование от опасностей конкретно покрывает главное здание дома от стихийных бедствий или техногенных катастроф. Ваша ипотечная компания предпочла быть более конкретной: пока структура дома покрыта, что является их залогом по кредиту, их не волнует, покрыта ли ваша ответственность. Вот почему они только указали, что вы должны приобрести страховку от опасностей.
Страхование от рисков считается частью страхования домовладельцев и обычно покрывает структуру дома
Страховые полисы домовладельцев разнообразны: существует базовое покрытие построек, земли и личного имущества от ураганов, пожаров, краж и других элементов, вызывающих ущерб. Страхователи могут добавить определенных райдеров для дополнительного покрытия ювелирных изделий, антиквариата, произведений искусства или музыкальных инструментов, а также добавить страхование ответственности, которое защитит их от судебных исков в случае повреждения их имущества. Это широкий охват. Страхование от опасностей - это особая часть полиса домовладельцев, которая покрывает структуру вашего дома и пристроенных или близких построек, таких как гаражи. Как правило, его нельзя приобрести отдельно, поэтому, если у вас уже есть страховка домовладельца, у вас есть страховка от рисков.
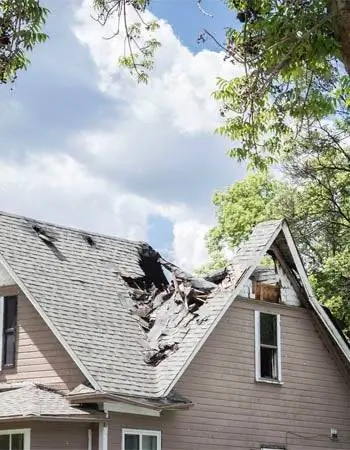
Страхование от несчастных случаев покрывает ваши расходы на случай повреждения конструкции, вызванного «опасностями» - например, ущерб от пожара, града и т. д
В определение страхования от рисков включены убытки, вызванные пожаром и задымлением, взрывами, молнией, градом и ураганом, вандализмом, кражей и извержением вулкана, а также ущерб, причиненный транспортными средствами, самолетами или массовыми беспорядками.. Многие меры безопасности также включают ущерб от воды в результате прорыва водопровода и повреждения, вызванные избыточным весом снега, замерзанием и падением предметов. На ваше покрытие будет распространяться франшиза, указанная в вашем контракте, и после этого расходы будут покрываться полисом до любых ограничений.
В частности, страхование от несчастных случаев не распространяется на личное имущество, повреждение двора или личную ответственность, а также не покрывает ваши расходы на проживание, если вам нужно находиться вне дома во время ремонта. Таким образом, если кто-то ворвется в ваш дом, украдет вещи, разгромит ваше имущество и покрасит стены аэрозольной краской, страхование от несчастных случаев покроет ущерб в месте проникновения, аэрозольной краске и любых других структурных элементах, которые были сломаны или повреждены, но сломанный диван, испорченный ковер и украденные вещи остаются на ваше усмотрение, если только они не покрываются вашим полисом домовладельцев. Не покрываются также несчастные случаи на батуте на заднем дворе, будь то ваш собственный или соседский.
Кроме того, страхование от несчастных случаев обычно исключает ущерб, причиненный домовладельцем в результате некачественного обслуживания. В вашей политике будет указано, что не покрывается; большинство политик безопасности охватывают все, кроме перечисленных исключений, поэтому внимательно изучите их, прежде чем выбрать политику, чтобы знать, нужно ли вам искать другой вариант политики.
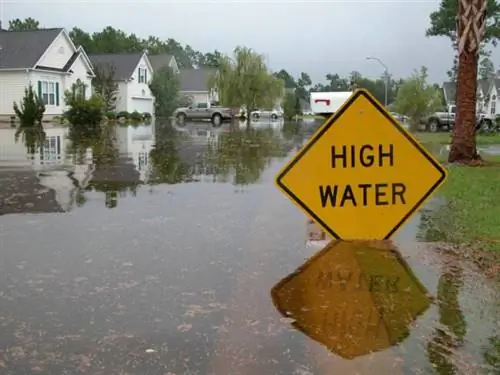
Страхование от несчастных случаев не покрывает ущерб, причиненный наводнением. Некоторые другие события могут не освещаться в зависимости от местоположения дома
Страхование от наводнения является отдельной линией покрытия почти в каждом полисе домовладельцев, а также отдельно от страхования от рисков. Поскольку наводнение локализовано и вызывает такой ужасно обширный (и дорогостоящий!) ущерб, оно обычно не включается в полисы страхования от несчастных случаев или домовладельцев, если только оно не добавлено в качестве отдельного приложения к полису (и не все компании предлагают его). Стоимость страхования от наводнения варьируется в зависимости от того, находится ли ваш дом в зоне затопления и часто ли он затопляется, поэтому стоимость полисов слишком изменчива, чтобы включать их в стандартный полис. Эта проблема существует и для других стихийных бедствий: землетрясения, оползни и оползни также часто исключаются из политик по опасным явлениям там, где они более вероятны, на том основании, что если вы ожидаете, что одно из этих бедствий может произойти, достаточно это будет дорого и поэтому потребует отдельного покрытия. Заражение вредителями и повреждение плесенью также часто исключаются из страховых полисов.
Ипотечный кредитор обычно определяет, нужна ли вам страховка от рисков
Вашему кредитору нужно, чтобы ваш дом оставался в хорошем состоянии, потому что продажа этого дома - это то, что окупит их инвестиции, если вы не выполните свои платежи. Требование подтверждения страхования от рисков в закрывающем ипотечном документе является стандартным, независимо от того, говорится ли в документе об опасности или о домовладельцах, потому что тогда кредитор знает, что имущество защищено от финансовой девальвации в случае стихийного бедствия. В зависимости от местонахождения вашего дома ваш кредитор может потребовать, чтобы вы проверили, что исключено из страхового полиса, и может потребовать дополнительную страховку (например, защиту от наводнения или землетрясения) в дополнение к основному страховому полису.
Страхование от несчастных случаев - это уровень защиты, о котором домовладельцы редко жалеют
Страхование от риска ипотечного кредита является обязательным, отчасти потому, что ваш кредитор, скорее всего, потребует его, но также и потому, что оно защищает ваши инвестиции. Хотя это может показаться дополнительным расходом в то время, когда есть много расходов, лучше получить максимально защитный полис, какой только возможен. Когда вы покупаете дом, вы сильно рискуете в финансовом отношении, а непредвиденный шторм, пожар или взлом могут стоить тысячи и тысячи долларов на ремонт. Исключения иногда могут показаться несправедливыми или разочаровывающими, если вашему дому был нанесен ущерб в результате исключенного события, но в целом система безопасности, которую обеспечивает страхование от рисков, является долгожданной, и новые домовладельцы могут спать спокойнее, зная, что их финансовое будущее не находится под угрозой. каждой зимней бурей.